
 Blog
Yabancı yatırımcılar, genel olarak Türk ortak olmadan bir Türk şirketi kurabilir ve şirketin tamamına sahip olabilir. Doğru yapı, ticari faaliyete, kurucular arasındaki ilişkiye ve yatırımcının Türkiye'de çalışıp çalışmayacağına bağlıdır. Tescil, şirketi kurar; kendiliğinden bankacılık erişimi, faaliyet ruhsatı veya çalışma izni sağlamaz.
Bu nedenle yararlı bir kuruluş planı, tescil belgesi alınmasının ötesine bakar. Ortaklık yapısını, yönetim yetkilerini, finansmanı ve şirketin ilk işlemlerini birbiriyle ilişkilendirir. 2026 yılında tescil edilen işletmelerde yeni elektronik şirket defteri gerekliliklerini de en baştan ele almalıdır.
İçindekiler
1. Bir Yabancı Türkiye'de Şirket Sahibi Olabilir mi?
Evet. Türkiye'nin yabancı yatırım çerçevesi, genel olarak uluslararası yatırımcılara yerli yatırımcılarla aynı hak ve yükümlülükleri tanır. Olağan bir ticaret şirketi için Türk ortak bulunması genel bir şart değildir. Düzenlemeye tabi bazı faaliyetlerde ortaklığa, izne veya ruhsata ilişkin ek kurallar vardır; bu nedenle yapı seçilmeden önce amaçlanan faaliyet belirlenmelidir.
Türkiye'de kurulan bağlı şirket, yurt dışındaki bir işletmenin şubesi ve irtibat bürosu farklı amaçlara hizmet eder. İrtibat bürosu, ticaret yapıp müşterilere fatura kesecek bir şirketin yerine geçmez. Yatırım Ofisinin iş kurma rehberi, bu yolları ve tescil çerçevesini açıklar.
Uygulamada başlangıç noktası faaliyettir: Ürünü kim satacak, çalışanları kim istihdam edecek, kira sözleşmelerini kim imzalayacak ve müşteri ödemelerini kim alacak? Örneğin satış faaliyeti başlatan yabancı bir üreticinin ihtiyaçları, ileride satmayı planladıkları bir işletmeyi kuran iki kurucunun ihtiyaçlarından farklıdır. Bu sorular yanıtlanmadan en ucuz kuruluş paketinin seçilmesi, önemli kararları çözümsüz bırakabilir.
2. Limited Şirket mi, Anonim Şirket mi?
Limited şirket veya Ltd. Şti. ile anonim şirket veya A.Ş., yaygın seçeneklerdir. Her ikisi de tek ortaklı olabilir. Ticaret Bakanlığının şirket rehberi, olağan asgari sermayeyi limited şirket için 50.000 TL, anonim şirket için 250.000 TL olarak belirtir. Özel düzenlemeler daha yüksek tutarlar gerektirebilir.
| Karar konusu | Limited şirket | Anonim şirket |
|---|---|---|
| Olağan asgari sermaye | 50.000 TL | 250.000 TL |
| Yönetim | Müdür veya müdürler | Yönetim kurulu |
| Ortaklık planlaması | Nispeten istikrarlı bir ortak grubu için değerlendirilebilir. | Yatırım turlarının veya gelecekteki pay devirlerinin önemli olduğu durumlarda değerlendirilebilir. |
| Seçimden önce | Müdür yetkilerini, ortak yükümlülüklerini ve çıkış koşullarını inceleyin. | Yönetim kurulundaki kontrolü, yatırımcı haklarını ve önerilen sermaye yapısını inceleyin. |
Sermaye tutarları olağan şirket kuruluşuna ilişkindir. Düzenlemeye tabi faaliyetler ve çalışma izni başvuruları farklı gereklilikler içerebilir.
Karşılaştırma yalnızca küçük işletme ile büyük işletme arasında değildir. Limited şirket, ortaklık yapısı istikrarlı bir gruba uygun olabilirken, yatırım turları veya ortaklık değişiklikleri planın merkezindeyse A.Ş. değerlendirilebilir. Her iki yapı da yönetim sorumluluğunun, kamu idarelerine olan borçların, kişisel teminatların ve kurucuların yükümlülüklerinin incelenmesi ihtiyacını ortadan kaldırmaz.
Birden fazla yatırımcı varsa kuruluş belgeleri, iş birliğinin yanı sıra anlaşmazlığı da düzenlemelidir. İşleyebilir bir karar alma süreci bulunmayan yüzde 50-50 ortaklık yapısı, şirketin işletilmesini zorlaştırabilir. Oy düzenlemeleri, finansman yükümlülükleri ve kararlaştırılmış çıkış süreci, ilk ticari taahhütten önce dikkatle ele alınmalıdır.
3. Sermaye, Finansman ve Şirketi Bağlama Yetkisi
Olağan nakdî sermaye taahhütlerinde, A.Ş.'nin taahhüt edilen sermayesinin en az dörtte biri tescilden önce ödenir; kalanı 24 ay içinde ödenmelidir. Limited şirketin nakdî sermayesi tescilden sonraki 24 ay içinde ödenebilir. Bu kanuni ödeme kuralları, işletmeyi yürütmek için gereken parayla karıştırılmamalıdır.
Şirket, bu sürelerden çok önce kira, maaşlar, ekipman ve müşteri siparişleri için finansmana ihtiyaç duyabilir. Kurucular, hangi transferlerin sermaye ve hangilerinin ortak finansmanı olduğunu belirlemelidir. Yurt dışındaki ilişkili bir işletmeden gelen açıklamasız transfer, daha sonra muhasebe ve bankacılık soruları doğurabilir. Bu nedenle finansman düzenlemeleri, mali müşavirin katkısıyla belgelenmelidir.
Şirket sözleşmesi veya esas sözleşme ile temsil düzenlemeleri de işletmenin nasıl yönetileceğini yansıtmalıdır. Kira sözleşmesini kim imzalayabilir, kim borçlanabilir veya büyük bir tedarik sözleşmesiyle şirketi yükümlülük altına sokabilir? Müşterek imza amaçlanıyorsa, düzenleme hukuken usulüne uygun biçimde hayata geçirilmelidir. Ortaklar arasındaki özel bir anlaşmanın, tescilli temsilcinin üçüncü kişilerle yaptığı her işlemi sınırlayacağı varsayılmamalıdır.
4. Yabancı Belgeler ve Vekâletnameyle Kuruluş
Gerçek kişi ortak ile yurt dışındaki tüzel kişi ortak için farklı belgeler gerekir. Gerçek kişiye ait dosya, kimlik ve temsil üzerinde yoğunlaşır. Tüzel kişi ortak ayrıca hukuki varlığını, yatırım kararını ve adına hareket eden kişinin yetkisini göstermelidir. Yabancı belgeler, düzenlendikleri yere bağlı olarak apostil veya başka bir tasdik ile Türkçe tercüme gerektirebilir.
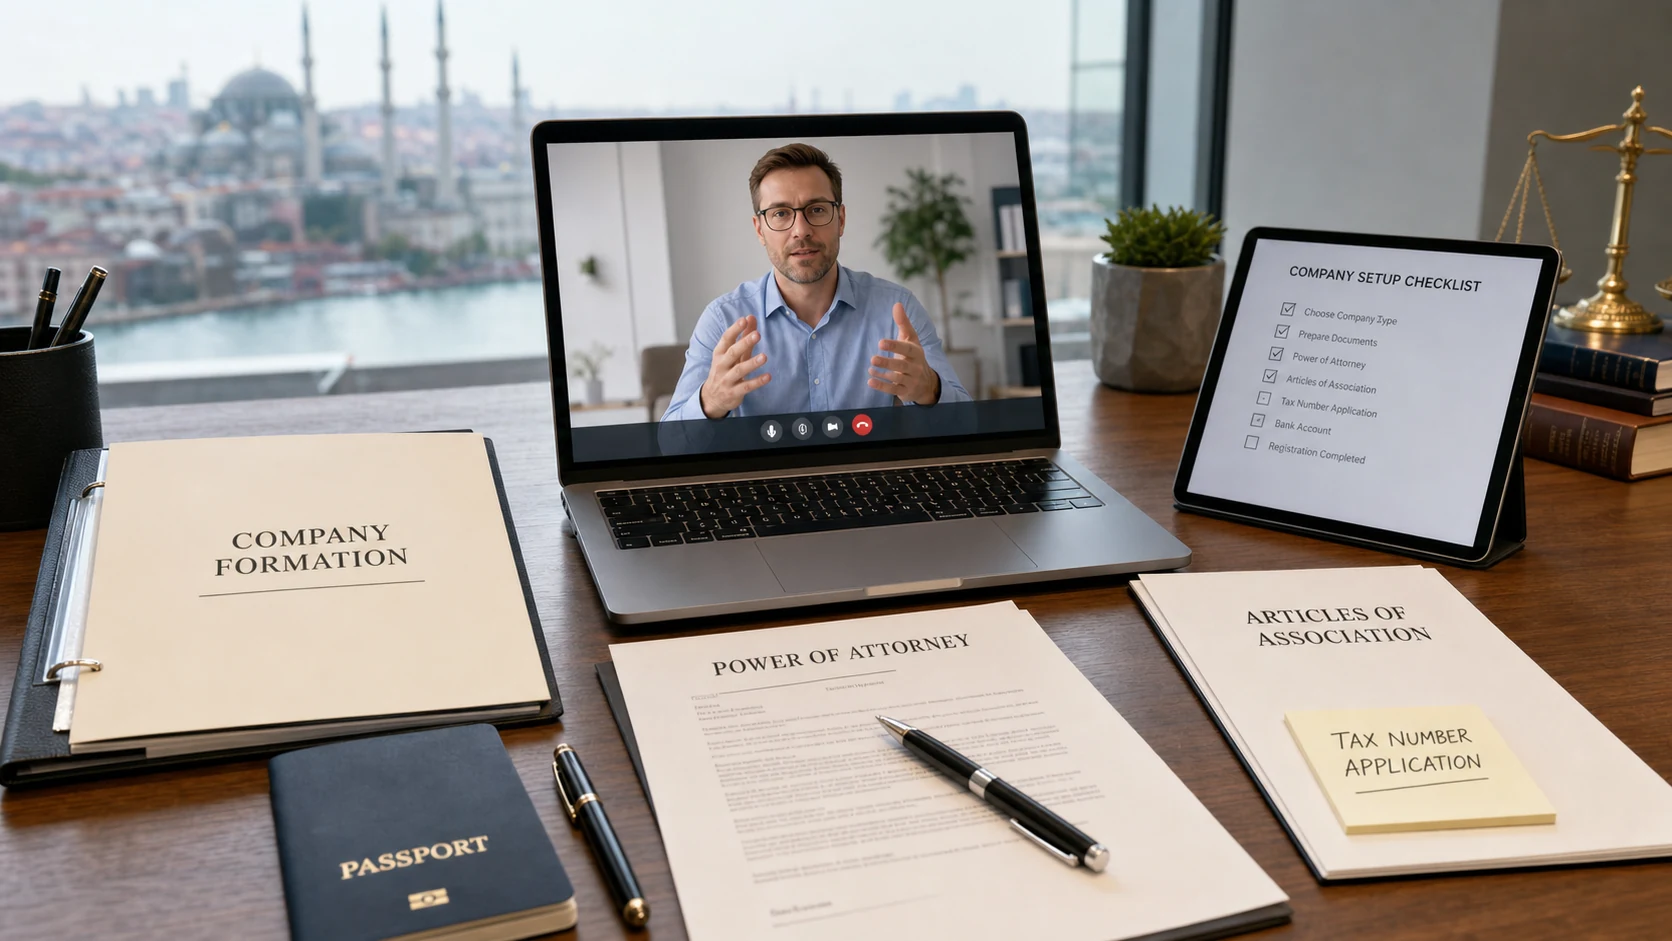
Kuruluş işlemlerinin büyük bölümü, uygun hazırlanmış bir vekâletname aracılığıyla yürütülebilir. Metin, seçilen yapıya ve temsilcinin yapması gereken işlemlere uygun olmalıdır. Belgenin sicil başvurusu hazırlandıktan sonra düzenlenmesi, önlenebilir revizyonlara veya yurt dışında başka bir randevuya yol açabilir.
Uzaktan kuruluş, sonraki her adımın uzaktan tamamlanabileceği anlamına gelmez. Banka, ortağın veya yetkili imza sahibinin kimliğini kendi süreci üzerinden tespit etmek isteyebilir. Yatırımcı kısa bir ziyaret planlıyorsa kuruluş belgeleri, banka düzenlemeleri ve şahsen katılım gerektiren randevular, seyahat rezervasyonu yapılmadan önce eşgüdümlü planlanmalıdır. Türkiye’ye gelmeden şirket kurmak konusunu ilgili rehberimizde inceleyebilirsiniz.
5. Tescil, İş Adresi ve Faaliyet İzni
Şirket kuruluşunda, ilgili ticaret siciliyle birlikte merkezi sicil sistemi MERSİS kullanılır. Şirket sözleşmesi veya esas sözleşme, kurucuların belgeleri ve temsil düzenlemeleri aynı başvuruyu desteklemelidir. MERSİS'e girilen taslak, tek başına şirketin tescil edildiğini veya önerilen faaliyet tanımındaki her faaliyete izin verildiğini kanıtlamaz.
Tescilli adres, gerçek ticari faaliyet için seçilmelidir. Hazır ofis bazı faaliyetler için uygun olabilir; ancak mağaza, atölye veya belirli nitelikte yer gerektiren bir faaliyet için uygun olduğu varsayılamaz. Kira sözleşmesi, yerin kullanımı, resmî yazışmalar ve faaliyet izinleri birlikte değerlendirilmelidir.
Uzun süreli bir kira sözleşmesi yapılmadan önce şirket kuruluşunu faaliyet izninden ayırmak yerindedir. Şirket, sektöre özgü bir onaya veya işyeri ruhsatına henüz sahip değilken de var olabilir. Aynı ayrım mevcut bir şirket satın alınırken de önemlidir: Tescil geçmişi, mevcut faaliyetlerinin tamamının mevzuata uygun olduğunun kanıtı değildir.
Türkiye'de İş Kurmayı mı Planlıyorsunuz?
Amaçlanan faaliyet ve ortaklık yapısı, tescil belgelerinden daha fazlasını belirler. Legal Istanbul, işyeri veya finansman konusunda taahhütte bulunmadan önce kuruluş ve temsil düzenlemelerini değerlendirebilir.
Önlenebilir sorunların çoğu adres, vergi dairesi ve tescil aşamasında başlar; bkz. Türkiye'de şirket açarken sık yapılan hukuki hatalar.
6. Elektronik Şirket Defterleri ve Süregelen İdari İşler
İlgili bir değişiklik, 1 Ocak 2026 tarihinden itibaren tescil edilen şirketler için geçerlidir. Ticaret Bakanlığının ETDS duyurusu, bu şirketlerin pay defteri ile genel kurul toplantı ve müzakere defterini elektronik ortamda tutmasını zorunlu kılar. Bu defterler tescil sırasında sistem üzerinden açılır. Aynı duyuru kapsamında yönetim kurulu karar defterinin elektronik ortamda tutulması isteğe bağlı olmaya devam eder.
ETDS, şirket kayıtlarıyla ilgilidir; vergi muhasebesinin yerine geçmez. Mali kayıt ve beyannamelerden sorumlu mali müşavirin yanı sıra ortak kararlarının kaydedilmesinden sorumlu kişi de belirlenmelidir. Defterin otomatik açılması, sonraki kararların usulüne uygun kaydedilmesini veya şirketin ayrı bildirim yükümlülüklerinin yerine getirilmesini sağlamaz.
Yabancı ortaklı şirketin ayrıca vergi kaydı, faturalar, ilgili olduğunda bordro ve uygulanabilir yabancı yatırım bildirimleri için işleyebilir bir düzen kurması gerekir. Bunların tek seferlik kuruluş ücretine dâhil olduğu varsayılmamalı; kapsam mali müşavirle kararlaştırılmalıdır. Ortaklar yurt dışında yaşıyorsa resmî bildirimleri alma sorumluluğuna özellikle dikkat edilmelidir.
İlk sözleşmeler de önemlidir. Müşteri koşulları, iş sözleşmeleri, tedarikçi düzenlemeleri ve işletme adının hak sahipliği yeni tüzel kişiye uygun olmalıdır. Kuruluşta tescil edilen ticaret unvanı, marka korumasının ayrıca değerlendirilmesinin yerine geçmemelidir.
7. Bankacılık ve Yabancı Ortağın Çalışma Hakkı
Şirket adına banka hesabı açılması ayrı bir incelemeye tabidir. Banka, ortaklık zincirini, şirketin nihai sahibi veya kontrolünü elinde bulunduran kişileri, planlanan faaliyeti ve fonların kaynağını inceleyebilir. Tescil belgeleri bu incelemenin bir parçasıdır; onay vaadi değildir. İşletme bir ödeme tarihi taahhüt etmeden önce, işlem yapılması planlanan ülkeler, para birimleri ve ödeme hacimleri görüşülmelidir.
Yeni kurulan şirket, ilk işlemlerini açıklayabilmelidir. Örneğin ortağın finansman transferi ile müşterinin avans ödemesi farklı amaçlara sahiptir ve birbirlerinin yerine kullanılacak biçimde tanımlanmamalıdır. Banka hesabı açma rehberimiz, başvuru hazırlamak ile bankacılık onayı almak arasındaki ayrımı açıklar.
Pay sahibi olmak, Türkiye'de çalışma yetkisini kendiliğinden vermez. Ortağın yönetimdeki rolü, ikamet durumu ve uygulanabilir muafiyetler değerlendirilmelidir. Çalışma ve Sosyal Güvenlik Bakanlığının güncel çalışma izni kriterleri, yabancı şirket ortakları için ayrıca sermaye ve istihdam ölçütleri içerir. Olağan asgari sermayeyle kurulmuş bir şirketin bu ölçütleri karşıladığı varsayılmamalıdır.
Yatırımcı işletmeyi Türkiye'de bizzat yönetmeyi planlıyorsa, bu değerlendirme kuruluş planında yer almalıdır. Projenin finansmanını, personel planlamasını ve zamanlamasını etkileyebilir. Aynı şekilde, yurt dışındaki pasif ortağa, her gün şirketin işyerinde çalışacak ortakla aynı danışmanlık verilmemelidir.
8. Kuruluşun ve İlk İşlemlerin Planlanması
En yararlı kuruluş danışmanlığı, şirket ticarete başlamadan önce nelerin hazır olması gerektiğini belirler. Tescil, bankanın müşteri kabul süreci, işyerine ilişkin izinler ve yatırımcının göç hukuku bakımından durumu için ayrı sorumluluklar ve gerçekçi süreler belirlenmelidir. Tek bir tescil belgesinin dördünü de çözdüğü vaadi, önerilen hizmeti daha yakından incelemek için bir nedendir.
Maliyetlerde resmî harçlar ve belge giderleri; hukuki çalışma, muhasebe ve süreklilik taşıyan işletme giderlerinden ayrılmalıdır. Sermaye koyma borcu, yalnızca devlete ödenen bir kuruluş harcı değil, şirketin finansmanına ilişkin bir yükümlülüktür. Açık bir hizmet kapsamı, sonraki ortak kararlarının, bankacılık desteğinin veya ruhsat işlemlerinin dâhil olup olmadığını da açıklar.
Legal Istanbul, gerektiğinde mali müşavir ve ilgili uzmanlarla koordinasyon sağlayarak yapı seçimi, kuruluş belgeleri, ortaklar arası düzenlemeler ve temsil yetkileri konusunda yardımcı olabilir. Yararlı bir ilk görüşme, amaçlanan faaliyetle, önerilen ortaklarla ve herhangi birinin Türkiye'ye taşınıp taşınmayacağıyla başlar. Bu, şirket türünü yalnızca asgari sermayesine göre seçmekten daha fazla bilgi sağlar.
Legal Istanbul’a danışın
Türkiye'de Şirket Kuruluşunuzu Görüşelim
Hukuki talebiniz için hukuk büromuzla iletişime geçin.
Lütfen şifre veya hassas belge paylaşmayın.
Hukuki kaynaklar: Yatırım Ofisi: iş kurmak; Ticaret Bakanlığı: şirket türleri ve sermaye; Ticaret Bakanlığı: 1 Ocak 2026'dan itibaren ETDS gereklilikleri; Çalışma ve Sosyal Güvenlik Bakanlığı: çalışma izni değerlendirme kriterleri; Çalışma ve Sosyal Güvenlik Bakanlığı: yabancı ortaklar ve yöneticiler. Bu yazı genel bilgi sunar. Hukuki görüş, uygulanacak kurallara ve somut durumunuza bağlıdır.
9. Sık Sorulan Sorular
Bir yabancı Türk şirketinin yüzde 100'üne sahip olabilir mi?
Genel olarak evet. Olağan bir ticaret şirketinde Türk ortak bulunması standart bir şart değildir. Düzenlemeye tabi faaliyetlerde ek kısıtlamalar olabilir; bu nedenle önerilen faaliyet tescilden önce kontrol edilmelidir.
Türkiye'de şirket kurmak için ne kadar sermaye gerekir?
Olağan asgari tutar, limited şirket için 50.000 TL ve anonim şirket için 250.000 TL'dir. İşletme için gereken fonlar ile sektöre özgü veya çalışma iznine ilişkin gereklilikler ayrı değerlendirilmelidir.
Türkiye'ye gelmeden Türk şirketi kurabilir miyim?
Birçok kuruluş adımı, uygun hazırlanmış bir vekâletname aracılığıyla yürütülebilir. Bu, bankadaki kimlik tespiti işlemlerinin, göç işlemleriyle ilgili randevuların veya sonraki bütün ticari usullerin uzaktan tamamlanacağını garanti etmez.
Şirket kurmak bana çalışma izni verir mi?
Hayır. Pay sahipliği ile çalışma izni ayrı konulardır. Şirketteki rolünüz, ikametiniz ve uygulanabilir muafiyetler, ilgili çalışma izni kriterleriyle birlikte değerlendirilmelidir.
Türk şirketi sanal ofis kullanabilir mi?
Hazır veya sanal ofis, bazı işletmeler için uygun olabilir. Uygunluk; gerçek faaliyete, adres düzenlemelerine ve işyeri ya da ruhsat gerekliliklerine bağlıdır; her şirket için varsayılmamalıdır.
2026 yılında kurulan şirket için hangi elektronik şirket defterleri zorunludur?
1 Ocak 2026 tarihinden itibaren tescil edilen şirketler, pay defteri ile genel kurul toplantı ve müzakere defterini ETDS'de tutmak zorundadır. Bu, vergi muhasebesinden farklıdır ve her şirket defterinin elektronik tutulmasını zorunlu hâle getirmez.
Tescilden sonra şirket banka hesabı açılması garanti midir?
Hayır. Bankalar ortaklık yapısını, temsilcileri, ticari faaliyeti ve fonları kendi incelemelerine tabi tutar. Kuruluş belgeleri başvuruyu destekler; ancak bankayı kabul etmeye zorlamaz.
Türkiye'de şirket kuruluşu ne kadar sürer?
Süre; yapıya, yabancı belgelere ve sicil gerekliliklerine bağlıdır. Tescil süresi, bankacılık işlemleri, ruhsatlar ve çalışma izni için gereken süreden ayrılmalıdır. Önerilen yapı ve belgeler incelendikten sonra verilen süre tahmini daha yararlıdır.
Şirket tescil edildikten sonra da mali müşavire ihtiyacım var mı?
Kuruluştan sonra sürekli muhasebe işleri ve uygulanabilir bildirimler için düzenleme yapılmalıdır. Özellikle ortaklar yurt dışında yaşıyorsa mali müşavirin hizmet kapsamı, resmî bildirimlere ilişkin sorumluluk ve şirket kararlarına ilişkin sorumluluk açık olmalıdır.