
 المدونة
يمكن للمستثمرين الأجانب عموماً تأسيس شركة تركية وتملكها بالكامل دون شريك تركي. ويتوقف الهيكل المناسب على النشاط التجاري والعلاقة بين المؤسسين وما إذا كان المستثمر سيعمل في تركيا. فالتسجيل ينشئ الشركة؛ لكنه لا يمنح تلقائياً إمكانية الحصول على الخدمات المصرفية أو ترخيصاً لمزاولة النشاط أو تصريح عمل.
لذلك تتجاوز خطة التأسيس المفيدة الحصول على شهادة تسجيل. فهي تربط الملكية بصلاحيات الإدارة والتمويل والمعاملات الأولى للشركة. وبالنسبة إلى المنشآت المسجلة في عام 2026، يجب أن تعالج أيضاً متطلبات دفاتر الشركات الإلكترونية الجديدة منذ البداية.
المحتويات
1. هل يستطيع الأجنبي تملك شركة في تركيا؟
نعم. يمنح إطار الاستثمار الأجنبي في تركيا المستثمرين الدوليين عموماً الحقوق والالتزامات نفسها التي للمستثمرين المحليين. ولا يُشترط وجود شريك تركي بصفة عامة للشركة التجارية العادية. وتخضع بعض الأنشطة المنظمة لقواعد إضافية تتعلق بالملكية أو الموافقات أو الترخيص، لذا يجب تحديد النشاط المقصود قبل اختيار الهيكل.
تخدم الشركة التابعة المحلية وفرع المنشأة الأجنبية ومكتب الاتصال أغراضاً مختلفة. ولا يُعد مكتب الاتصال بديلاً عن شركة ستزاول التجارة وتصدر فواتير للعملاء. وتشرح إرشادات مكتب الاستثمار بشأن التأسيس هذه المسارات وإطار التسجيل.
نقطة البداية العملية هي النشاط: من سيبيع المنتج ويوظف العاملين ويوقّع عقود الإيجار ويتلقى مدفوعات العملاء؟ فعلى سبيل المثال، تختلف احتياجات مُصنّع أجنبي يفتتح نشاطاً للمبيعات عن احتياجات مؤسسَين يبنيان مشروعاً ينويان بيعه. وقد يترك اختيار أرخص حزمة تأسيس قبل الإجابة عن هذه الأسئلة قرارات مهمة دون حسم.
2. شركة ذات مسؤولية محدودة أم شركة مساهمة؟
تُعد الشركة ذات المسؤولية المحدودة، المعروفة باسم limited sirket أو Ltd. Sti.، والشركة المساهمة، المعروفة باسم anonim sirket أو A.S.، خيارين شائعين. ويمكن أن يكون لكل منهما مالك واحد للحصص أو الأسهم. وتحدد إرشادات وزارة التجارة بشأن الشركات الحد الأدنى المعتاد لرأس المال بمبلغ 50,000 ليرة تركية للشركة ذات المسؤولية المحدودة و250,000 ليرة تركية للشركة المساهمة. وقد تتطلب الأنظمة الخاصة مبالغ أكبر.
| عنصر القرار | الشركة ذات المسؤولية المحدودة | الشركة المساهمة |
|---|---|---|
| الحد الأدنى المعتاد لرأس المال | 50,000 ليرة تركية | 250,000 ليرة تركية |
| الإدارة | مدير أو مديرون | مجلس إدارة |
| التخطيط للملكية | تُدرس لمجموعة شركاء مستقرة نسبياً. | تُدرس عندما تكون جولات الاستثمار أو نقل الأسهم مستقبلاً ذات أهمية. |
| قبل الاختيار | راجع صلاحيات المدير والتزامات الشركاء وشروط الخروج. | راجع السيطرة على مجلس الإدارة وحقوق المستثمرين وهيكل رأس المال المقترح. |
تخص مبالغ رأس المال التأسيس العادي للشركات. وقد تختلف متطلبات الأنشطة المنظمة وطلبات تصاريح العمل.
لا تقتصر المقارنة على مشروع صغير مقابل مشروع كبير. فقد تناسب الشركة ذات المسؤولية المحدودة مجموعة ملاك مستقرة، بينما قد تُدرس الشركة المساهمة A.S. عندما تكون جولات الاستثمار أو التغيرات في الملكية محورية في الخطة. ولا يُغني أي من الهيكلين عن فحص مسؤولية الإدارة والديون المستحقة للجهات العامة والضمانات الشخصية والتزامات المؤسسين.
عندما يوجد أكثر من مستثمر، ينبغي أن تعالج مستندات التأسيس الخلاف كما تعالج التعاون. فتقسيم الملكية بنسبة 50/50 دون آلية عملية لاتخاذ القرار قد يصعّب تشغيل الشركة. وتستحق ترتيبات التصويت والتزامات التمويل وآلية الخروج المتفق عليها الاهتمام قبل أول التزام تجاري.
3. رأس المال والتمويل ومَن يملك إلزام الشركة
بالنسبة إلى المساهمات النقدية العادية، يُدفع ربع رأس المال المكتتب به للشركة المساهمة A.S. على الأقل قبل التسجيل، ويستحق الباقي خلال 24 شهراً. أما رأس المال النقدي للشركة ذات المسؤولية المحدودة فيمكن دفعه خلال 24 شهراً بعد التسجيل. وينبغي عدم الخلط بين قواعد السداد القانونية هذه والأموال اللازمة لتشغيل المشروع.
قد تحتاج الشركة إلى أموال للإيجار والرواتب والمعدات وطلبات العملاء قبل هذه المواعيد بوقت طويل. وينبغي للمؤسسين تحديد التحويلات التي تمثل رأس مال وتلك التي تمثل تمويلاً من الشركاء أو المساهمين. وقد يثير تحويل غير موضح من منشأة أجنبية مرتبطة أسئلة محاسبية ومصرفية لاحقاً. ولذلك ينبغي توثيق ترتيبات التمويل بمساهمة المحاسب.
ينبغي أيضاً أن يعكس النظام الأساسي وترتيبات التمثيل كيفية إدارة المشروع. فمن يحق له توقيع عقد إيجار أو اقتراض مال أو الالتزام بعقد توريد كبير؟ وإذا كان المقصود اشتراط توقيعات مشتركة، فيحتاج الترتيب إلى تطبيق قانوني صحيح. ولا ينبغي افتراض أن تفاهماً خاصاً بين الشركاء أو المساهمين يقيّد كل معاملة يجريها ممثل مسجل مع الغير.
4. المستندات الأجنبية والتأسيس بموجب وكالة
تختلف المستندات المطلوبة للشريك أو المساهم الفرد عن تلك المطلوبة لشريك أو مساهم من الشركات الأجنبية. ويتمحور ملف الفرد حول الهوية والتمثيل. أما الشركة الشريكة أو المساهمة فعليها أيضاً إثبات وجودها القانوني وقرارها بالاستثمار وصلاحية الشخص الذي يتصرف عنها. وقد تتطلب المستندات الأجنبية أبوستيل أو تصديقاً آخر وترجمة تركية بحسب جهة صدورها.
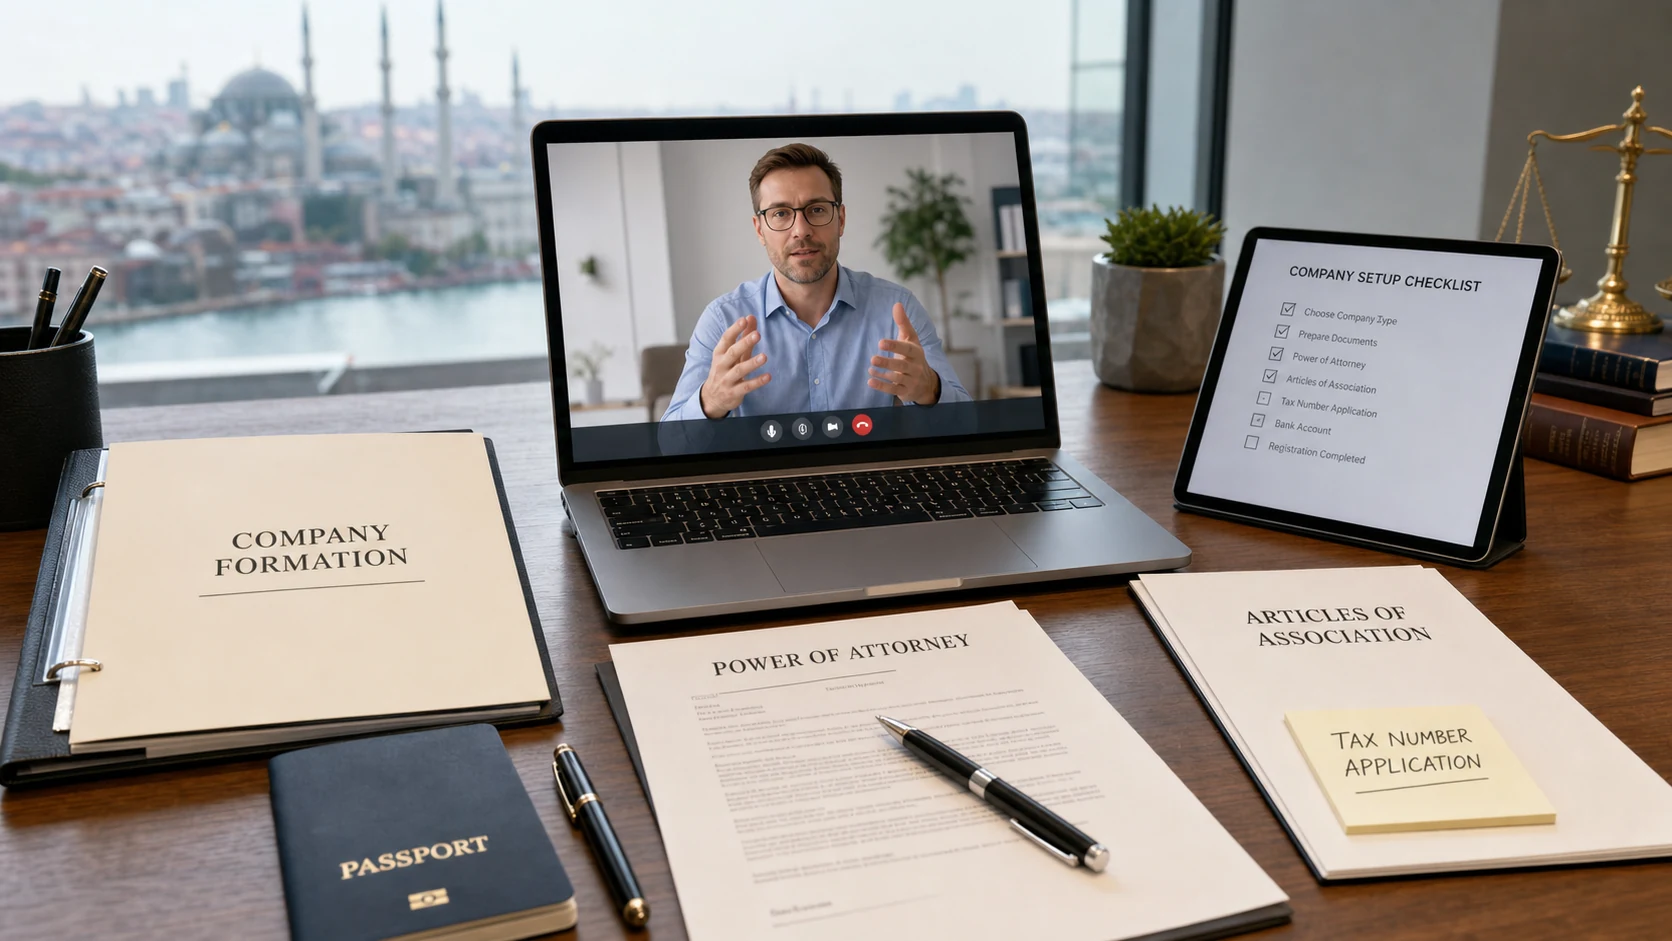
يمكن إنجاز جانب كبير من أعمال التأسيس عبر وكالة معدّة على نحو صحيح. وينبغي أن تتناسب صياغتها مع الهيكل المختار والتصرفات التي يجب على الممثل القيام بها. وقد يؤدي إعداد الوثيقة بعد صياغة طلب التسجيل بالفعل إلى تعديلات يمكن تجنبها أو موعد آخر في الخارج.
لا يعني التأسيس عن بُعد أن كل خطوة لاحقة يمكن إتمامها عن بُعد. فقد يرغب البنك في التحقق من هوية الشريك أو المساهم أو المفوض بالتوقيع عبر إجراءاته الخاصة. وعندما يخطط المستثمر لزيارة قصيرة، ينبغي تنسيق مستندات التأسيس والترتيبات المصرفية وأي متطلبات للحضور الشخصي قبل حجز السفر.
5. التسجيل وعنوان النشاط والإذن بمزاولته
يُستخدم في تأسيس الشركات نظام السجل المركزي MERSIS إلى جانب السجل التجاري المختص. ويجب أن تدعم أحكام النظام الأساسي ومستندات المؤسسين وترتيبات التمثيل الطلب نفسه. ولا تُعد المسودة المدخلة في MERSIS في حد ذاتها دليلاً على تسجيل الشركة أو على التصريح بكل نشاط في وصف أعمالها المقترح.
ينبغي اختيار العنوان المسجل بما يلائم النشاط الفعلي. فقد يناسب المكتب المجهز ببعض الخدمات أنشطة معينة، لكن لا يمكن افتراض ملاءمته لمتجر أو ورشة أو نشاط يتطلب مقراً بمواصفات محددة. ويجب النظر معاً في الإيجار واستخدام المقر والمراسلات الرسمية وأي تراخيص لمزاولة النشاط.
قبل الاتفاق على إيجار طويل الأجل، من المعقول الفصل بين التأسيس والإذن بمزاولة النشاط. فقد توجد الشركة مع استمرار افتقارها إلى موافقة قطاعية أو ترخيص لمكان العمل. ويكتسب التمييز نفسه أهمية عند شراء شركة قائمة: فسجل تسجيلها لا يثبت امتثال جميع أنشطتها الحالية.
هل تخطط لمشروع في تركيا؟
يحدد النشاط المقصود وهيكل الملكية أكثر من مجرد مستندات التسجيل. ويمكن لمكتب Legal Istanbul للمحاماة تقييم ترتيبات التأسيس والتمثيل قبل التزامك بمقر أو تمويل.
تبدأ كثير من المشكلات التي يمكن تجنّبها في مرحلة العنوان ومكتب الضرائب والتسجيل؛ انظر الأخطاء القانونية الشائعة عند فتح شركة في تركيا.
6. دفاتر الشركات الإلكترونية والإدارة المستمرة
يسري تغيير ذو صلة على الشركات المسجلة اعتباراً من 1 يناير 2026. ويُلزم إعلان وزارة التجارة بشأن نظام ETDS هذه الشركات بإمساك سجل الحصص أو الأسهم ودفتر اجتماعات الجمعية العامة ومداولاتها إلكترونياً. وتُفتح هذه الدفاتر عبر النظام عند التسجيل. ويظل إمساك دفتر قرارات مجلس الإدارة إلكترونياً اختيارياً بموجب ذلك الإعلان.
يتعلق نظام ETDS بسجلات الشركة، ولا يحل محل المحاسبة الضريبية. وينبغي تحديد الشخص المسؤول عن تسجيل قرارات الشركاء أو المساهمين إلى جانب المحاسب المسؤول عن السجلات المالية والإقرارات. ولا يضمن الفتح التلقائي لدفتر تسجيل القرارات اللاحقة على نحو صحيح أو الوفاء بواجبات الشركة المنفصلة في تقديم التقارير.
تحتاج الشركة المملوكة لأجانب أيضاً إلى ترتيب عملي للتسجيل الضريبي والفواتير وكشوف الرواتب حيثما كانت ذات صلة، والتقارير الواجبة بشأن الاستثمار الأجنبي. وينبغي الاتفاق على النطاق مع المحاسب بدلاً من افتراض إدراجه ضمن أتعاب تأسيس تُدفع لمرة واحدة. وعندما يقيم الملاك في الخارج، تستحق مسؤولية تلقي الإخطارات الرسمية عناية خاصة.
تكتسب العقود الأولى أهمية أيضاً. فينبغي أن تتناسب شروط التعامل مع العملاء واتفاقيات العمل وترتيبات الموردين وملكية اسم النشاط مع الكيان الجديد. ولا ينبغي اعتبار الاسم التجاري المسجل عند التأسيس بديلاً عن تقييم منفصل لحماية العلامة التجارية.
7. الخدمات المصرفية وحق المالك الأجنبي في العمل
فتح الحساب المصرفي للشركة يخضع لمراجعة منفصلة. فقد يفحص البنك سلسلة الملكية والأشخاص الذين يملكون الشركة أو يسيطرون عليها في نهاية المطاف والنشاط المقترح ومصدر الأموال. وتشكل مستندات التسجيل جزءاً من هذه المراجعة، وليست وعداً بالموافقة. وينبغي مناقشة البلدان والعملات وأحجام المدفوعات المزمع التعامل بها قبل أن يلتزم المشروع بموعد للدفع.
ينبغي أن تكون الشركة المؤسسة حديثاً قادرة على تفسير معاملاتها الأولى. فعلى سبيل المثال، يختلف غرض تحويل تمويلي من شريك أو مساهم عن غرض دفعة مقدمة من عميل، ولا ينبغي وصفهما كما لو كانا الشيء نفسه. ويوضح دليلنا لفتح الحسابات المصرفية الفرق بين إعداد الطلب والحصول على الموافقة المصرفية.
لا تمنح ملكية الحصص أو الأسهم تلقائياً حق العمل في تركيا. ويجب تقييم دور المالك الإداري وإقامته وأي إعفاء واجب التطبيق. كما تتضمن معايير تصريح العمل الحالية لوزارة العمل اختبارات منفصلة لرأس المال والتوظيف تخص الشركاء الأجانب في الشركات. ولا ينبغي افتراض أن شركة أُسست بالحد الأدنى المعتاد لرأس المال تستوفي تلك الاختبارات.
عندما يعتزم المستثمر إدارة المشروع شخصياً في تركيا، يدخل هذا التقييم ضمن خطة التأسيس. وقد يؤثر في التمويل والتوظيف وتوقيت المشروع. وبالمثل، لا ينبغي تقديم المشورة نفسها لمالك حصص أو أسهم غير مشارك في العمل ومقيم في الخارج، ولآخر سيعمل يومياً في مقر الشركة.
8. التخطيط للتأسيس والمعاملات الأولى
تحدد المشورة الأكثر فائدة في التأسيس ما يجب أن يكون جاهزاً قبل أن تبدأ الشركة ممارسة التجارة. وينبغي أن تكون للتسجيل وإجراءات قبول العميل لدى البنك وتراخيص المقر ووضع المستثمر من منظور الهجرة مسؤوليات منفصلة ومواعيد واقعية. والوعد بأن شهادة تسجيل واحدة تحسم هذه الجوانب الأربعة يستدعي فحص الخدمة المقترحة بمزيد من التدقيق.
ينبغي أن تميّز التكاليف بين الرسوم العامة ومصاريف المستندات وبين العمل القانوني والمحاسبة والتكاليف التشغيلية المتكررة. فالمساهمة في رأس المال التزام بتمويل الشركة، وليست مجرد رسم حكومي للتأسيس. كما يوضح النطاق المحدد ما إذا كانت قرارات الشركاء أو المساهمين اللاحقة أو المساعدة المصرفية أو أعمال الترخيص مشمولة.
يمكن لمكتب Legal Istanbul للمحاماة المساعدة في اختيار الهيكل ومستندات التأسيس وترتيبات الشركاء أو المساهمين وصلاحيات التمثيل، مع التنسيق مع المحاسب والمختصين المعنيين عند الحاجة. وتبدأ المناقشة الأولية المفيدة بالنشاط المقصود والملاك المقترحين وما إذا كان أحد سينتقل إلى تركيا. وهذا أوضح دلالة من اختيار نوع الشركة بناءً على الحد الأدنى لرأس مالها وحده.
استشر Legal Istanbul
ناقش تأسيس شركتك في تركيا
تواصل مع مكتبنا للمحاماة للحصول على الدعم القانوني بشأن مسألتك.
يرجى عدم مشاركة كلمات المرور أو المستندات الحساسة.
المصادر القانونية: مكتب الاستثمار: تأسيس الأعمال; وزارة التجارة: أنواع الشركات ورأس المال; وزارة التجارة: متطلبات نظام ETDS اعتباراً من 1 يناير 2026; وزارة العمل: معايير تقييم تصريح العمل; وزارة العمل: الشركاء والمساهمون والمديرون الأجانب. يقدم هذا المقال معلومات عامة. وتعتمد المشورة على القواعد المنطبقة وظروف حالتكم.
9. الأسئلة الشائعة
هل يمكن للأجنبي تملك 100% من شركة تركية؟
نعم، بوجه عام. فوجود شريك تركي ليس شرطاً معتاداً للشركة التجارية العادية. وقد تخضع الأنشطة المنظمة لقيود إضافية، لذا ينبغي التحقق من النشاط المقترح قبل التسجيل.
ما مقدار رأس المال اللازم لتأسيس شركة في تركيا؟
الحد الأدنى المعتاد هو 50,000 ليرة تركية للشركة ذات المسؤولية المحدودة و250,000 ليرة تركية للشركة المساهمة. ويجب النظر بصورة منفصلة في أموال التشغيل وأي متطلبات قطاعية أو متعلقة بتصريح العمل.
هل يمكنني تأسيس شركة تركية دون السفر إلى تركيا؟
يمكن إنجاز كثير من خطوات التأسيس بموجب وكالة معدّة على نحو صحيح. ولا يضمن ذلك إنجاز التحقق المصرفي من الهوية أو مواعيد الهجرة أو كل إجراء تجاري لاحق عن بُعد.
هل يمنحني تأسيس شركة تصريح عمل؟
لا. فملكية الحصص أو الأسهم والإذن بالعمل مسألتان منفصلتان. ويجب تقييم دورك في الشركة وإقامتك وأي إعفاء واجب التطبيق، إلى جانب معايير تصريح العمل ذات الصلة.
هل يمكن لشركة تركية استخدام مكتب افتراضي؟
قد يكون المكتب المجهز بخدمات أو المكتب الافتراضي مناسباً لبعض الأنشطة. وتتوقف الملاءمة على النشاط الفعلي وترتيبات العنوان وأي متطلبات للمقر أو الترخيص؛ ولا ينبغي افتراضها لكل شركة.
ما دفاتر الشركات الإلكترونية المطلوبة لشركة أُسست في عام 2026؟
يجب على الشركات المسجلة اعتباراً من 1 يناير 2026 إمساك سجل الحصص أو الأسهم ودفتر اجتماعات الجمعية العامة ومداولاتها في نظام ETDS. وهذا منفصل عن المحاسبة الضريبية، ولا يجعل الإمساك الإلكتروني بكل دفاتر الشركة إلزامياً.
هل يُضمن فتح حساب مصرفي للشركة بعد تسجيلها؟
لا. تجري البنوك مراجعتها الخاصة للملكية والممثلين والنشاط التجاري والأموال. وتدعم مستندات التأسيس الطلب لكنها لا تُلزم البنك بقبوله.
كم يستغرق تأسيس شركة في تركيا؟
يتوقف التوقيت على الهيكل والمستندات الأجنبية ومتطلبات السجل. وينبغي الفصل بين مدة التسجيل والوقت اللازم للخدمات المصرفية والتراخيص والإذن بالعمل. ويكون التقدير أنفع بعد مراجعة الهيكل والمستندات المقترحة.
هل أظل بحاجة إلى محاسب بعد تسجيل الشركة؟
يجب ترتيب المحاسبة المستمرة والتقارير الواجبة بعد التأسيس. وينبغي أن يكون نطاق عمل المحاسب والمسؤولية عن الإخطارات الرسمية والمسؤولية عن قرارات الشركة واضحة، لا سيما عندما يقيم الشركاء أو المساهمون في الخارج.