

01 / Türkiye'de bankacılık
Yabancı bireylerin ve şirketlerin banka hesabı başvuruları
Legal Istanbul, yabancı bireylere ve şirketlere Türkiye'deki banka hesabı başvurularında destek sağlar. Çalışmalarımız hesap sahibinin belgelerini, işlem yapma yetkisini, hesabın amacını ve bankayla iletişimi kapsar. Hesabın taşınmaz alımı, şirket finansmanı veya planlanan başka bir işlem için gerekli olduğu durumlarda da danışmanlık sunarız.
Türkiye'de ikamet etmeyenler dâhil yabancıların hesap başvuruları değerlendirmeye alınabilir. Kabul kararı, bankanın hukuki kontrollerine ve ilgili başvuru sahibi için uyguladığı prosedürlere bağlıdır. Pasaport, vergi numarası veya randevu alınmış olması onayı garanti etmez. Hesabın açılması, gelecekteki tüm ödemelerin onaylandığı anlamına da gelmez.
Başlangıç noktası, hesabın planlanan kullanım amacıdır. Kişisel yaşam giderleri, ticari tahsilatlar ve yatırım amaçlı mevduat farklı düzenlemeler gerektirir. Belgeleri hazırlamadan veya ödeme tarihi üzerinde anlaşmadan önce paranın kime ait olacağını ve hesabı kimin kullanacağını belirleyin.
02 / Temsilin kapsamı
Başvuru öncesinde ve sırasında hukuki destek
Kullanılabilecek başvuru yolunu ve gereken hukuki çalışmayı değerlendiririz. Hizmet, şube ziyaretine hazırlığı veya seçilen bankanın bu yolu kabul ettiği durumlarda temsilci aracılığıyla başvuruyu kapsayabilir.
Başvurunun incelenmesi
Başvuru sahibinin durumunun, hesabın amacının ve planlanan bankacılık düzenlemelerinin; Türkiye'de ikamet edenler, etmeyenler ve şirketler için aranan koşullarla birlikte incelenmesi.
Belgeler ve yetki
Kimlik ve şirket kayıtlarının kontrol edilmesi, uygun vekâletnamelerin hazırlanmasının sağlanması ve gerekli tercüme veya tasdik işlemlerinin belirlenmesi.
Bankayla iletişim
Başvuru dosyasının hazırlanması, belge taleplerinin takibi ve planlanan işlemin hukuki dayanağının bankaya açıklanması.
İşlemler ve uyuşmazlıklar hakkında danışmanlık
Hesap hazırlığının taşınmaz veya ticari işlemlerle eşgüdüm içinde yürütülmesi ve ayrıca kararlaştırıldığında retlerin, gecikmelerin ya da kısıtlamaların incelenmesi.
Görevimiz hukuki danışmanlık ve temsildir. Bankanın müşteri kontrollerinin yerini almayız, kabul sözü vermeyiz ve garantili getiri iddiasıyla ürün önermeyiz. Yatırım danışmanlığı, muhasebe hizmetleri ve bankacılık uyuşmazlıkları için ayrı düzenlemeler gerekebilir.
Kararlaştırılan kapsam, başvurunun sunulmasından sonraki adımı da belirlemelidir. Başvuru takibi ile hesabın sürekli yönetimi farklı işlerdir. Müvekkiller, kişisel bankacılık erişimleri ve ödeme kararları üzerindeki kontrolü kendilerinde tutar.
03 / Uygun düzenlemenin seçimi
Bireysel hesaplar, şirket hesapları ve mevduat
Hesap, gerçek sahibini ve kullanım amacını yansıtmalıdır. Bir kurucunun kişisel hesabı, şirketin bankacılık ihtiyaçları için kendiliğinden uygun bir alternatif olmaz. Günlük ödemelerde kullanılan bir hesap ile vadeli mevduat da farklı ihtiyaçlara hizmet eder.
| Amaç | Temel inceleme | Ayrı değerlendirilmesi gereken konu |
|---|---|---|
| Kişisel ödemeler | Kimlik, adres ve beklenen hesap hareketleri. | Çevrim içi erişim, kartlar ve transfer limitleri. |
| Şirket faaliyetleri | Tüzel kişilik, ortaklar ve imza yetkisi. | Ticari ödemelere ilişkin onay kuralları. |
| Taşınmaz ödemesi | Alıcı, satıcı, ödemenin amacı ve fon kaynağına ilişkin kayıtlar. | Satış koşulları ve gerekli ödeme belgeleri. |
| Vadeli mevduat | Para birimi, vade ve para çekme koşulları. | Varsa yatırım veya vatandaşlığa ilişkin ayrı koşullar. |
Gerçekte ihtiyaç duyulan para birimlerini ve hizmetleri teyit edin. Hesapta bakiye bulunması, krediye, kredi kartına veya her yatırım ürününe erişim sağlamaz. Ek ürünleri kabul etmeden önce sunulan koşulları planlanan kullanımla karşılaştırın.
04 / İkamet ve başvuru koşulları
Türkiye'de ikamet izni olmadan yapılan başvurular
İkamet izni, her bankada her yabancı başvuru sahibi için geçerli genel bir koşul değildir. Örneğin İş Bankası'nın yayımladığı bireysel hesap rehberi, pasaportla başvuru yolunu içerir. Bu, bir bankanın uygulamasına örnektir; her bankayı turistleri veya Türkiye'de ikamet etmeyenleri kabul etmekle yükümlü kılan bir kural değildir.
Seyahat etmeden önce bankanın vatandaşlığınızı, ikamet ettiğiniz ülkeyi, kimlik belgelerinizi ve adres kanıtlarınızı dikkate alarak başvurunuzu değerlendirip değerlendiremeyeceğini teyit edin. Hesabın gerçek amacını belirtin. Planlanan bir satın alma işlemi başvurunun nedenini açıklayabilir, ancak kimlik veya adres kontrollerinin yerini tutmaz.
Kısa bir ziyaretin dikkatle planlanması gerekir. Hangi belgelerin asıllarının sunulacağını, kimlerin hazır bulunması gerektiğini ve bankanın randevudan sonra ek inceleme yapıp yapmayacağını sorun. Taşınmaz satışının tamamlanma tarihini hesabın aynı gün açılacağı varsayımına bağlamak yerine ek belge talepleri için zaman ayırın.
Hesap sahibi olmak, Türkiye'de yaşama veya çalışma izni vermez. Bu konular, ikamet izni ve çalışma izni kuralları kapsamında ayrı ayrı değerlendirilir.
05 / Dosyanın hazırlanması
Bireysel hesap başvurusu için belgeler
Tüm bankalarda onayı garanti eden tek bir belge listesi yoktur. Aşağıdaki kategoriler dosya hazırlamaya yardımcı olur; belgeler tercüme veya tasdik edilmeden önce seçilen banka güncel koşullarını teyit etmelidir.
| Kayıt | Kontrol edilecek hususlar |
|---|---|
| Pasaport ve statü belgeleri | Geçerlilik, kabul edilen kimlik belgeleri ve adların tutarlılığı. |
| Kimlik veya vergi numarası | Mükerrer kayıt oluşturmadan başvuru sahibine ait doğru kaydın kullanılması. |
| Adres kanıtı | Kabul edilen belge, belgede adı geçen kişi, adres ve düzenlenme tarihi. |
| Hesabın amacı ve fon kaynağı | Planlanan hesap hareketleri ve paranın kaynağını açıklayan belgeler. |
| Vergi mukimliği beyanı | İlgili ülkeler ve yabancı ülkelerdeki vergi kimlik bilgileri. |
| Temsilci belgeleri | Kabul edilen yetki, kimlik belgeleri ve gerekli tasdikler. |
Pasaport, satış sözleşmesi ve vergi kaydı arasındaki yazım farklılıkları başvurudan önce açıklanmalıdır. Asılları saklayın ve hangi sürümün gönderildiğini kaydedin. Eksik tarama veya kayıp sayfa, başka bakımdan kullanılabilecek bir belgenin değerlendirilmesini engelleyebilir.
Doğrulama için kullanılacak telefon numarası dâhil iletişim koşullarını teyit edin. Sırf temin etmesi daha kolay olduğu için başka bir kişinin numarasını kullanmayın. Sonraki erişim ve güvenlik mesajları hesap sahibinin kontrolünde kalmalıdır.
06 / Kimlik kayıtları
Vergi numaraları ve adresin belgelenmesi
Gelir İdaresi Başkanlığı, yabancılar için potansiyel vergi numarası başvurusu olanağı sunar. Uygun durumlarda ilgili kaydın oluşturulmasına ve banka dosyasıyla tutarlılığının sağlanmasına yardımcı oluruz. Türkiye'de mevcut bir kimlik veya vergi kaydınız varsa yeni bir başvuruya başlamadan önce bunu bildirin.
Vergi numarası, ilgili işlemlerde kişinin tanımlanmasını sağlar. Tek başına ikamet hakkı vermez, Türkiye'de vergi mukimliği oluşturmaz veya bir bankayı hesap açmakla yükümlü kılmaz. Bunlar ayrı konulardır.
Adres doğrulaması ile yazışma adresi bildirilmesi de farklıdır. Durumunuz için kabul edilen kanıtları teyit edin. Yakın tarihli bir elektrik, su veya benzeri hizmet faturası, resmî ikamet kaydı ya da onaylanan başka bir yöntem kullanılabilir; teyit almadan otel rezervasyonunun veya kira sözleşmesinin yeterli olduğunu varsaymayın.
Yurt dışında yaşayan bir başvuru sahibi için yabancı ülkedeki adres belgelerinin kabul edilip edilmediğini ve tercüme gerekip gerekmediğini kontrol edin. Dosya incelenirken adres değişirse başvuruda birbiriyle çelişen bilgiler bırakmak yerine bankayı bilgilendirin.
07 / Yurt dışından başvurular
Vekâletnameyle hesap açılması
Legal Istanbul, seçilen bankanın müvekkil için bu yolu kabul ettiği durumlarda vekâletnameyle hesap başvurularını yürütür. Önerilen yetki kapsamını inceler, belgeleri ve başvurunun sunulmasını koordine ederiz. Müşteri kontrollerinin tamamlanıp tamamlanmadığına ve hesap koşullarının karşılanıp karşılanmadığına yine banka karar verir.
İmzalamadan önce gerekli ifadeleri teyit edin. Başvuru sunma, bankacılık sözleşmesi imzalama, bilgi alma, para transfer etme veya hesap kapatma yetkileri aynı izin olarak görülmemelidir. Temsilciye yalnızca kararlaştırılan iş için gereken yetkileri verin.
Yurt dışında imzalanan belgelerde apostil, konsolosluk tasdiki veya tercüme gerekip gerekmediği, düzenlenme yerine ve belge türüne bağlıdır. Tasdik, belgenin şeklen geçerli olduğunu doğrular; içeriğindeki ifadelerin planlanan banka işlemi için yeterli olduğunu garanti etmez.
Temsil yoluyla başvuru ile mobil uygulama üzerinden hesap açılması farklıdır. Uzaktan kimlik tespiti kuralları ve bankanın uygulaması ayrı olarak kontrol edilmelidir. Mevcut müşterilere sunulan bir uygulamanın her yeni yabancı başvuru sahibini de kabul ettiğini varsaymayın.
Varsa hangi adımların hâlâ katılımınızı gerektirdiğini sorun. Vekâletname, kimlik kontrollerini ortadan kaldırmaz; banka ek belgeler veya kişinin kendisinin katıldığı bir doğrulama isteyebilir.
08 / Ticari bankacılık
Şirket hesapları ve yabancı ortaklar
Kurumsal başvuruda işletmenin tüzel kişiliği ortaya konulmalı ve onun adına hareket edebilecek kişiler belirlenmelidir. Tescil, ortaklık ve imza düzenlemeleri, şubeye gelen kişinin pasaportundan ayrı konulardır.
Yayımlanan banka prosedürleri, Türk şirketleri, şubeler ve irtibat büroları arasında ayrım yapar. Genellikle tescil belgeleri, kuruluş belgeleri, vergi kayıtları ve imza yetkisini gösteren belgeler istenir. Kesin liste, başvuran yapıya ve bankaya göre değişir. Kendi adına başvuran yabancı şirket ayrıca değerlendirilmelidir.
| Kayıt | Yanıtladığı soru |
|---|---|
| Tescil ve şirket belgeleri | Hangi tüzel kişi başvuruyor? |
| Ortaklık kayıtları | Şirketin nihai sahibi olan veya onu kontrol eden gerçek kişiler kimler? |
| Yönetim kurulu kararları ve imza yetkisi | Kim, tek başına veya birlikte şirketi bağlayıcı işlem yapabilir? |
| Faaliyet ve fon kaynağı açıklaması | Hangi faaliyetler ve ödemeler bekleniyor? |
Ortak listesinde bir şirketin bulunması, onun arkasındaki kişileri gösteren ek kayıtlar gerektirebilir. Bankayı birbiriyle bağlantısı açıklanmamış kayıt örneklerini uzlaştırmak zorunda bırakmak yerine ortaklık zincirini açıkça anlatın. Eski yetki belgelerine dayanmadan önce yöneticilerdeki veya imza yetkilerindeki değişiklikleri kayda geçirin.
Sunduğumuz şirket kuruluşu hizmeti bu konuların tescil işlemleriyle eşgüdüm içinde ele alınmasını sağlayabilir. Hesap açıldıktan sonra ödemeleri kimin hazırlayacağını ve onaylayacağını kararlaştırın. Şirket içi kontroller, birden fazla kişinin tek bir kişisel kullanıcı hesabını paylaşmasına dayanmamalıdır.
09 / Müşterinin tanınması
Fonların kaynağı ve beklenen hesap hareketleri
Bankaların müşterilerin kimliğini tespit etme ve müşteri ilişkisinin niteliğini anlama yükümlülükleri vardır. Paranın nereden geldiğini ve işlemden kimin yararlandığını sorabilirler. Talimat veren kişi her zaman fonların sahibi değildir.
Gerçek ödeme işlemini açıklayın. Maaştan yapılan birikimler çalışma ve banka kayıtlarıyla; satış gelirleri satış belgeleri ve ödeme geçmişiyle desteklenebilir. Şirkete sermaye katkısı, borç veya bağış için hukuki düzenlemeye uygun bir açıklama gerekir. Bu örnekler, kabulü garanti eden bir liste değildir.
Bakiyeyi gösteren bir hesap özeti, bu paranın nasıl oluştuğunu açıklamayabilir. Kaynaktan planlanan transfere uzanan süreci, gerektiğinde ara hesapları da içerecek şekilde açıkça ortaya koyun. Gerçek boşlukları veya değişiklikleri açıklayın; belgeleri değiştirmeyin veya farklı bir amaç uydurmayın.
Hesap açıldıktan sonraki hareketler de ek sorulara yol açabilir. Kişisel bir hesaba artık ticari tahsilatlar veya üçüncü kişilere ait paralar gelecekse danışmanlık alın ve gerektiğinde bankayı bilgilendirin. Kontrollerden kaçınmak için transferleri bölmeyin veya fonları başka bir kişi üzerinden aktarmayın.
10 / Bağlantılı işlemler
Taşınmaz ödemeleri ve yatırım amaçlı mevduat
Taşınmaz işlemi için aktif bir IBAN tek başına yeterli değildir. Alıcıyı, parayı alacak kişiyi, tutarı, para birimini ve sözleşmedeki ödeme aşamasını teyit edin. Banka talimatları, satış düzenlemeleriyle ve gerekli döviz dönüşümü veya ödeme belgeleriyle uyumlu olmalıdır.
Para göndermeden önce değişen ödeme talimatlarını güvenilir bir irtibat kişisi üzerinden doğrulayın. Yeni banka bilgileri içeren bir mesaj tek başına yeterli değildir. Sunduğumuz taşınmaz alımı hizmeti hukuki işlemi inceler; banka ise transferi ayrıca değerlendirir.
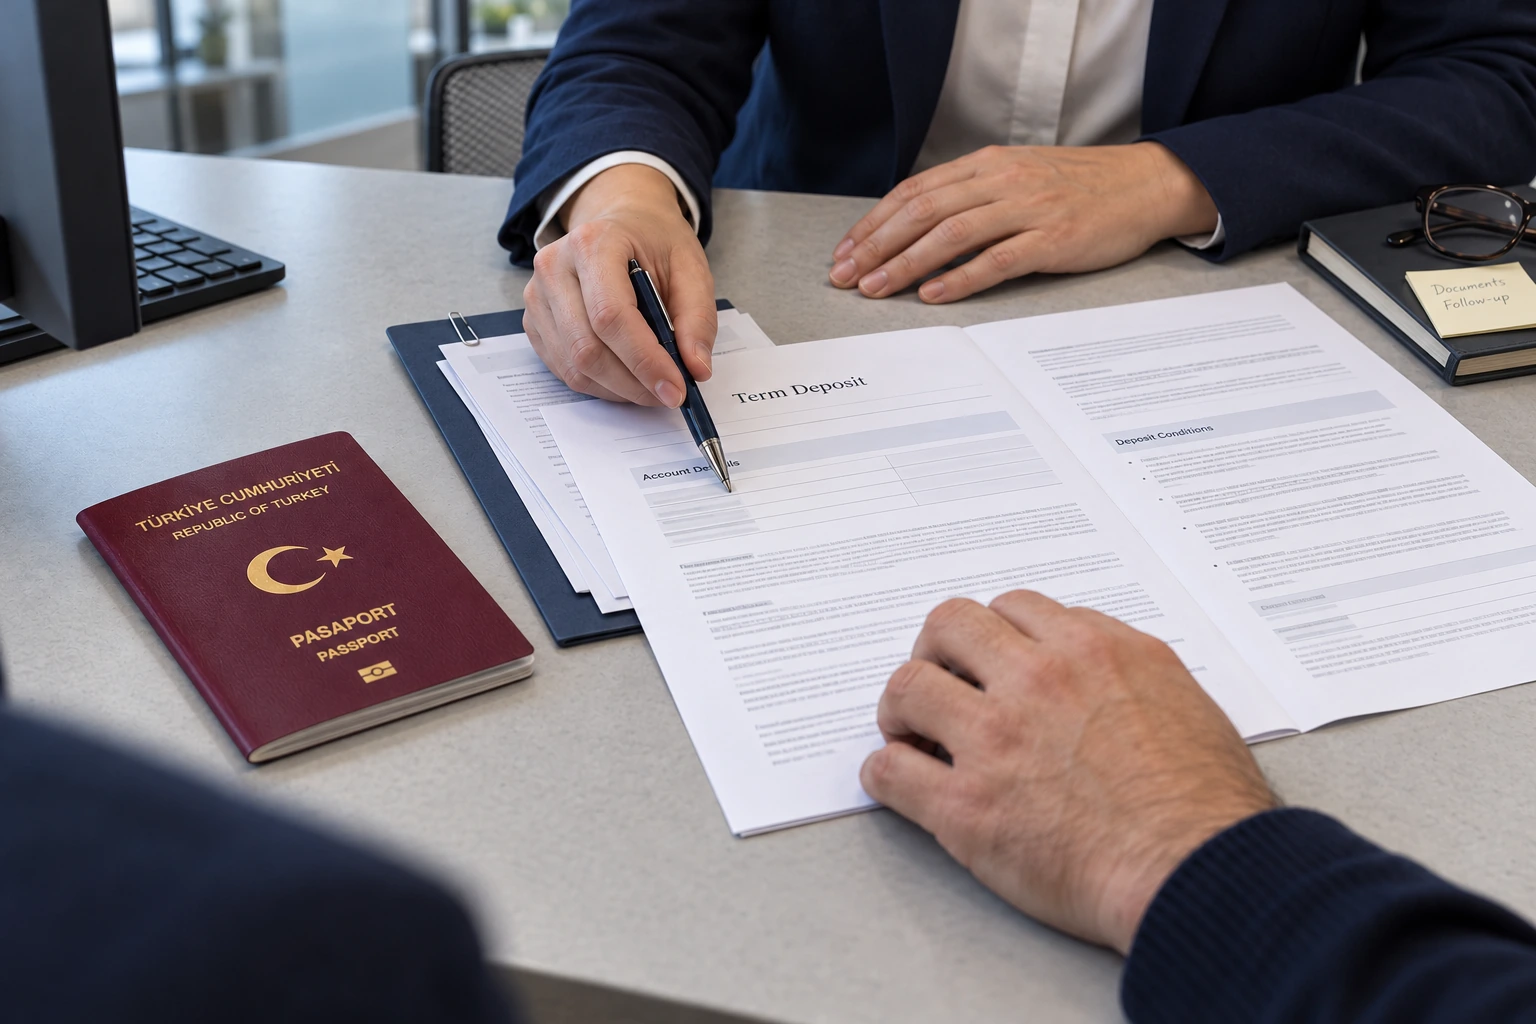
Sıradan bir mevduat, vatandaşlık koşullarını karşılayan bir yatırıma kendiliğinden dönüşmez. Sunduğumuz yatırım yoluyla vatandaşlık hizmeti ayrı koşulları ve onay sürecini ele alır. Para yatırmadan, bir kısıtlamayı kabul etmeden veya önceki mevduat süresinin hesaba katılacağını varsaymadan önce bu koşulları inceleyin.
Her vadeli mevduatta para çekme, yenileme ve para birimine ilişkin koşulları okuyun. Hukuki inceleme yükümlülükleri açıklayabilir; kur riskini ortadan kaldırmaz veya finansal getiriyi garanti etmez. İmzalı talimatları saklayın ve bankanın fiilen kaydettiği düzenlemeyi teyit ettirin.
11 / Vergi bilgileri
Vergi mukimliği, FATCA ve CRS beyanları
Banka, FATCA ve CRS bildirim kuralları kapsamında vergi mukimliğini ve yabancı ülkelerdeki vergi kimlik numaralarını sorabilir. Bu beyanlar yalnızca yeni hesabın bulunduğu ülkeyi değil, başvuru sahibinin gerçek durumunu yansıtmalıdır.
Vatandaşlık, yabancılar hukuku kapsamında ikamet ve vergi mukimliği farklı kavramlardır. Birden fazla ülkenin değerlendirilmesi gerekebilir. Şirketin de sınıflandırmasına bağlı olarak kendisini kontrol eden kişiler hakkında bilgi vermesi gerekebilir.
Sırf hesap açmayı kolaylaştıracak gibi göründüğü için bir beyan seçmeyin. Yanıtın belirsiz olduğu durumlarda imzalamadan önce ilgili vergi kurallarını inceleyin. İlgili koşullar değiştiğinde bankayı bilgilendirin. Bankacılık desteği, Türkiye'de veya başka bir ülkede vergi beyannamelerinin hazırlanmasını kendiliğinden kapsamaz.
12 / Erişim ve ödemeler
Yurt dışından erişim ve ilk transfer
Hesabı kullanmayı planlamadan önce gereken hizmetlerin aktif olduğunu teyit edin. Kart teslimi, çevrim içi erişim, döviz transferleri ve ödeme limitleri ayrı adımlar gerektirebilir. Türkiye'den ayrılmadan önce ikamet ettiğiniz ülkeden erişimi kontrol edin.
Yüksek tutarlı bir ödeme için alıcı bilgilerini, para birimini, masrafları ve beklenen işlem sürecini teyit edin. Uluslararası transferi aracı banka da inceleyebilir. Talep edilen gönderim tarihi, alıcının kullanabileceği fonları teslim aldığının teyidiyle aynı şey değildir.
Bankanın referans numarasını, talimatları ve işleme dayanak olan sözleşmeyi saklayın. Ödeme gecikirse ikinci bir ödeme yapmadan önce paranın gönderildiğini, bekletildiğini, iade edildiğini veya hesaba geçtiğini belirleyin.
Şifreleri, tek kullanımlık kodları veya kart güvenlik bilgilerini hiçbir zaman danışman ya da temsilciyle paylaşmayın. Bankanın kabul ettiği yetkilendirme sürecini kullanın. Hesaba erişimin güvenliği tehlikeye girerse bankayla resmî kanallarından derhâl iletişime geçin ve ilgili mesajları saklayın.
13 / Bir sorunla karşılaşıldığında
Reddedilen başvurular, geciken transferler ve kısıtlamalar
Önce ne olduğunu belirleyin. Belge talebi, başvurunun reddi ve mevcut fonlara getirilen kısıtlama farklı durumlardır. İzlenecek yol; gerekçeye, mevcut kayıtlara ve varsa karara veya son tarihe bağlıdır.
| Durum | İlk inceleme |
|---|---|
| Eksik bilgi | Talebin tam içeriği ve karşılanması için gereken kayıt. |
| Başvurunun reddedilmesi | Alınan yanıt ve düzeltilebilecek bir sorun bulunup bulunmadığı. |
| Transferin gecikmesi veya iadesi | Ödeme referansları, işlemde yer alan bankalar ve destekleyici belgeler. |
| Mevcut hesabın kısıtlanması | Kısıtlamanın kapsamı, hukuki dayanağı ve varsa yetkili makam veya mahkeme kararı. |
Yazılı talep, sorunun ve bankanın yanıtının kayda geçirilmesine yardımcı olur. Türkiye Bankalar Birliği, kapsamına giren bireysel uyuşmazlıklarda önceden bankaya yazılı başvuru yapılmasını arar. Bireysel müşterilere yönelik bu süreç, olağan şirket uyuşmazlıklarını kapsamaz. Bu yola başvurmadan önce başvuruya uygunluk, bekleme süreleri ve başvuru süreleri incelenmelidir.
Şikâyet, hesabın açılmasını veya fonların serbest bırakılmasını garanti etmez. Banka, yalnızca hesap sahibi itiraz ettiği için yetkili makamın bağlayıcı kararını göz ardı edemez. Hazırladığımız kısıtlanan banka hesapları hakkındaki yazı hukuki dayanağın neden önemli olduğunu açıklar.
Ödeme süresi dolmak üzereyse satıcıya veya iş ortağına karşı yükümlülüklerinizi de inceleyin. Bankayla yazışmak tek başına bu süreyi uzatmayabilir. Kararlaştırılan her süre uzatımı ayrıca kayda geçirilmelidir.
14 / Büroyla çalışma
Başvuru adımları, süreler ve ücretler
Çalışmayı başvuru sahibine ve planlanan işleme göre düzenleriz. Aşağıdaki sıra, hazırlık için bir çerçevedir; bankanın dosyayı belirli bir süre içinde onaylayacağına dair söz değildir.
Amacı değerlendirin
Hesap sahibini, durumunu ve planlanan kullanımı belirleyin.
Koşulları teyit edin
Bankanın belge ve şahsen katılım koşullarını kontrol edin.
Dosyayı hazırlayın
Kayıtları, yetkilendirmeyi ve gerekli tercümeleri hazırlayın.
Başvuruyu takip edin
Dosyayı sunun ve ek talepleri karşılayın.
Sonucu kontrol edin
Kararı ve kararlaştırılan sonraki adımları teyit edin.
Süre; belgelerin hazır olmasına, bankanın incelemesine, şirketin ortaklık yapısına ve varsa yurt dışı kayıtlarına bağlıdır. Planlanan ziyaret veya ödeme tarihini başlangıçta bize bildirin. Eksiksiz dosya incelemeyi kolaylaştırır, ancak belirli bir hesap açılış tarihini garanti etmez.
Hukuki hizmet ücretleri, tanımlanan iş için kararlaştırılır. Gerektiğinde tercüme, noter, tasdik ve teslim masrafları ayrıca karşılanır. Ürün ücretlerini, transfer masraflarını ve döviz dönüşümünü bankaya sorun. Kendi hesabınıza yatırdığınız para, hukuki hizmet için ödenen ücretle aynı şey değildir.
İlk başvuru için kısa bir özet yeterlidir. Hesabın bireysel mi kurumsal mı olduğunu, ikamet ettiğiniz ülkeyi, planlanan ödemeleri ve varsa daha önce aldığınız yanıtı belirtin. Ardından hangi belgelerin gerektiğini ve bunların nasıl iletileceğini belirleriz.
15 / Sık sorulan sorular
Banka hesabı açılması hakkında sorular
Bir yabancı ikamet izni olmadan hesap açabilir mi?
Türkiye'den alınan vergi numarası kabulü garanti eder mi?
Legal Istanbul vekâletnameyle başvurabilir mi?
Hesabı tamamen mobil uygulama üzerinden açabilir miyim?
Bir yönetici şirket ödemeleri için kişisel hesabını kullanabilir mi?
Açık bir hesap tüm uluslararası transferleri kabul eder mi?
Banka mevduatı vatandaşlık koşullarını kendiliğinden karşılar mı?
İlk hukuki inceleme için ne göndermeliyim?
Yayınlar
İlgili hukuki yazılar
Resmî kaynaklar ve hukuki çerçeve
- MASAK: 5549 sayılı Kanun ve müşteri kimliğinin tespitine ilişkin yükümlülükler
- MASAK: Müşteri kontrolleri, temsilciler ve adres doğrulaması
- MASAK: Mevzuat ve uzaktan kimlik tespiti kuralları
- Gelir İdaresi Başkanlığı: Yabancılar için potansiyel vergi numarası başvurusu
- İş Bankası: Yayımlanan bireysel hesap başvuru koşulları
- İş Bankası: Yayımlanan kurumsal hesap başvuru koşulları
- İş Bankası: FATCA ve CRS bilgileri
- Türkiye Bankalar Birliği: Bireysel uyuşmazlık başvuruları
Bu sayfa genel bilgi sunar; kişiye özel bir bankacılık veya yatırım kararına ilişkin danışmanlık değildir. Banka prosedürleri ve hukuki koşullar değişebilir. Hesap açılması, transferin kabulü ve herhangi bir vatandaşlık başvurusu ayrı inceleme gerektirir. Temsil ve ücretler, işe başlanmadan önce kararlaştırılır.
